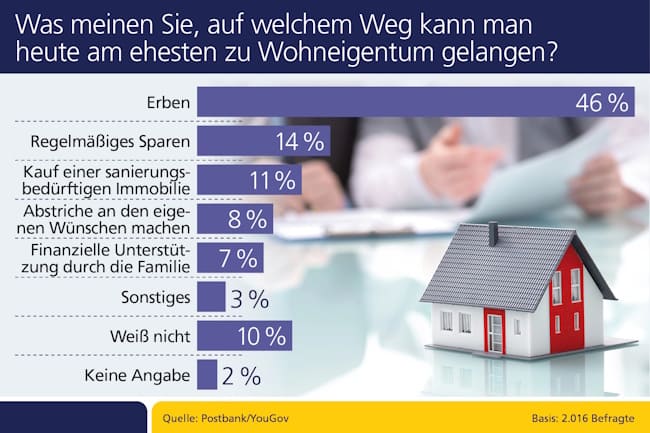
Auf diesem Weg kann man heute am ehesten zu Wohneigentum gelangen - Bild: © Alexander Raths
Mindestens die Kaufnebenkosten aus eigenen Mitteln finanzieren
Die größte Hürde auf dem Weg zum Wohneigentum ist das Eigenkapital: 57 Prozent der Befragten nennen fehlende Rücklagen als Grund, dass sie weiterhin zur Miete wohnen. "Als Faustregel gilt, dass Käufer mindestens die Kaufnebenkosten – etwa für Grunderwerbsteuer, Notar, Grundbucheintrag und Makler – aus eigenen Mitteln finanzieren können. Sie machen in der Regel zehn bis 15 Prozent des Kaufpreises aus“, erklärt Baufinanzierungsexperte Fejzu Peci von der Postbank. "Da den Kaufnebenkosten kein materieller Gegenwert gegenübersteht, finanzieren Banken sie meist nicht mit. Generell gilt: Je höher das vom Käufer eingebrachte Kapital, desto günstiger sind in der Regel die Kreditkonditionen, da es das Risiko der Bank senkt.“
Zum Eigenkapital zählt weit mehr als das Guthaben auf dem Girokonto
Was vielen Käufern nicht bewusst ist: Zum Eigenkapital zählt weit mehr als das Guthaben auf dem Girokonto. Auch Sparguthaben, Bausparverträge, Wertpapierdepots, bereits vorhandene Grundstücke oder Immobilien können als eigene Mittel gewertet werden. Bei Neubauten erkennen Banken unter bestimmten Voraussetzungen zudem Eigenleistungen als sogenannte Muskelhypothek an. Um einen finanziellen Grundstock für den Immobilienkauf aufzubauen, sollte man möglichst früh regelmäßig sparen – idealerweise per Dauerauftrag direkt nach dem Gehaltseingang.
Zusätzlich vom Zinseszinseffekt profitieren
Auch kleine Beträge summieren sich über die Jahre zu einer stattlichen Summe. Einnahmen wie Urlaubs- oder Weihnachtsgeld, Steuererstattungen oder Geldgeschenke können ebenfalls konsequent in die Eigenkapitalreserve fließen. Wer die Erträge wieder anlegt, profitiert zusätzlich vom Zinseszinseffekt. Laut Postbank Umfrage sind Eigentümer deutlich optimistischer als Mieter, dass man heute aus eigener Kraft zum Immobilienbesitzer werden kann: 19 Prozent nennen regelmäßiges Sparen als realistischen Weg zum Eigenheim (Mieter: elf Prozent), 15 Prozent den Kauf einer sanierungsbedürftigen Immobilie (Mieter: acht Prozent) und elf Prozent die Bereitschaft, bei den eigenen Wohnwünschen Kompromisse einzugehen (Mieter: fünf Prozent).